Folosește voucherul și verifică atent condițiile
 Available in US
Află cum funcționează plata cu voucherul, ce rol are contul My Paysafecard și ce aspecte trebuie comparate înainte de a alege un cazinou.
Cum se face o depunere online cu Paysafecard
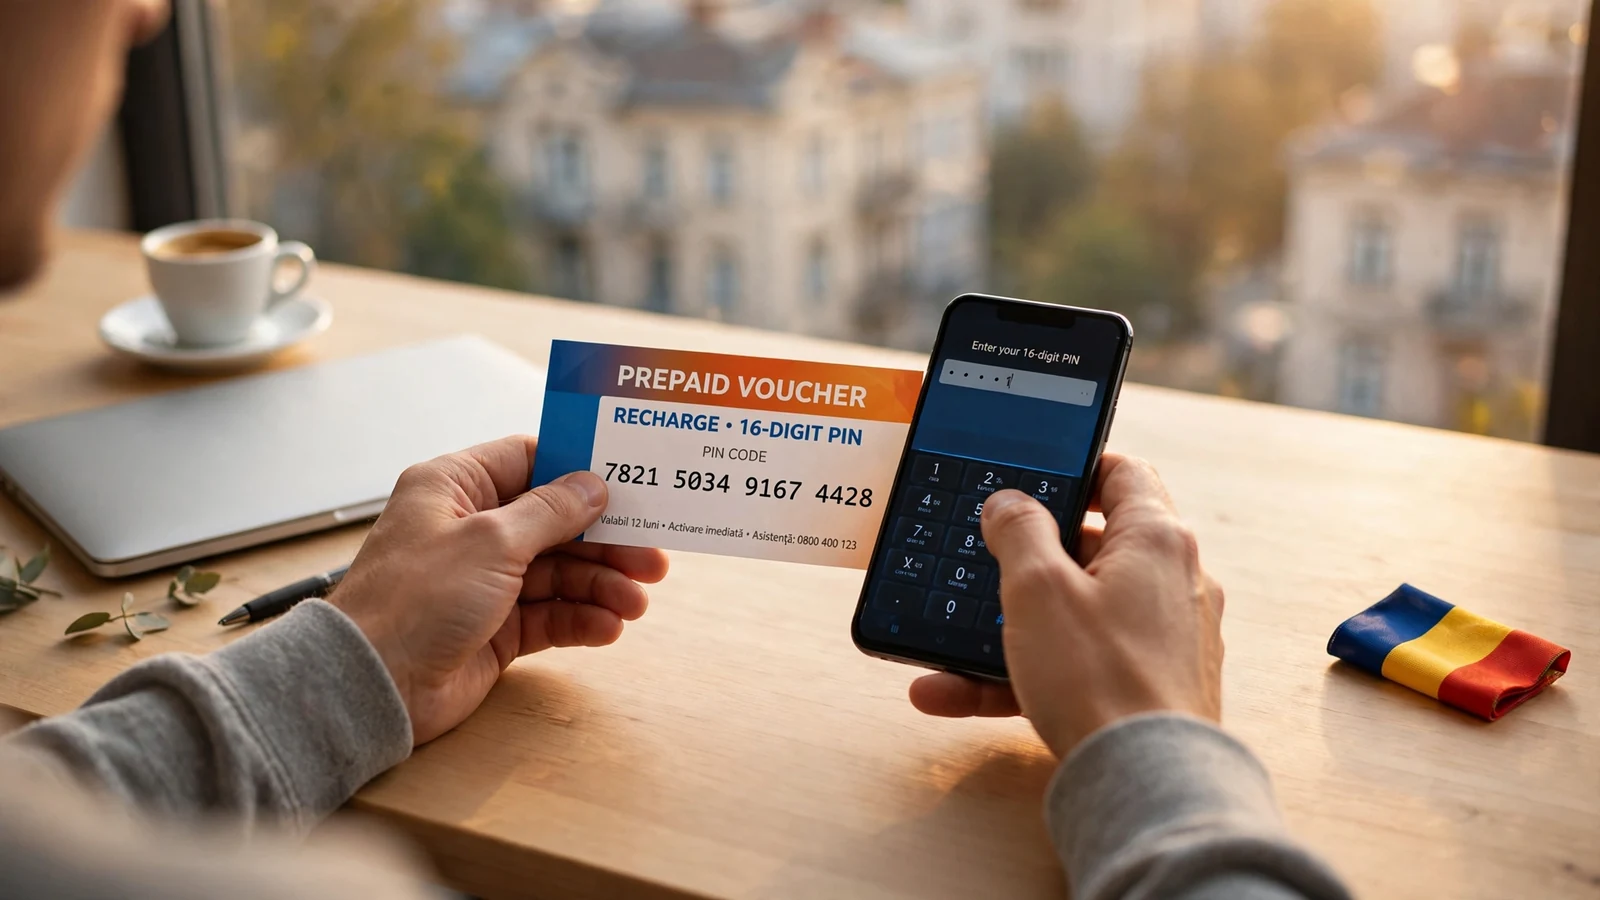
Depunerea începe cu un voucher PaysafeCard încărcat cu suma disponibilă pentru plată. Acesta conține un cod preplătit de 16 cifre, care este folosit în casieria cazinoului online. Fluxul este direct: se alege metoda de plată, se introduce codul, se confirmă tranzacția, iar după confirmare banii ajung în contul de cazinou.
Înainte de introducerea codului, contul de joc trebuie să fie deschis și autentificat. În zona de casierie se selectează depunerea și apoi Paysafecard, dacă opțiunea apare în lista metodelor disponibile. Acesta este punctul în care plata părăsește zona voucherului și intră în fluxul operatorului. O casierie poate afișa alte metode, în funcție de operator; prin urmare, metoda nu trebuie presupusă doar pentru că serviciul este cunoscut.
După selectare, formularul de plată solicită codul de pe voucher. Cifrele trebuie introduse exact, fără schimbarea ordinii. Aici nu este vorba despre datele cardului bancar, ci despre codul preplătit de 16 cifre. În procesul unei depuneri Paysafecard la cazinou, acesta este elementul care autorizează folosirea creditului disponibil pe voucher.
Următorul pas este indicarea sumei care urmează să fie depusă, dacă formularul cere separat acest lucru. Suma introdusă trebuie să se încadreze în creditul voucherului. Dacă valoarea voucherului este mai mare decât suma folosită pentru depunere, diferența rămasă poate fi păstrată pentru o plată ulterioară. Astfel, o depunere nu presupune neapărat consumarea integrală a voucherului într-o singură tranzacție.
Înainte de confirmarea finală, pagina de plată afișează datele operațiunii. În practică, acesta este momentul de verificare a sumei și a contului de joc selectat. O confirmare făcută fără atenție poate transforma o simplă greșeală de introducere într-o solicitare de clarificare către operator. Nu e loc de grabă.
După transmiterea formularului, plata trebuie să primească o confirmare. Abia atunci suma este transferată în soldul cazinoului. Confirmarea și creditarea sunt legate: introducerea codului, luată singură, nu înseamnă că depunerea a fost deja finalizată. Dacă plata este confirmată, soldul contului se actualizează imediat, iar suma devine disponibilă în contul de joc.
În cazul în care soldul nu se schimbă imediat, primul lucru util este verificarea stării tranzacției în pagina de plată și în istoricul contului. O operațiune aflată încă în curs nu trebuie repetată automat cu același voucher. Reintroducerea codului poate crea confuzie între plata inițială și o nouă încercare, mai ales dacă prima operațiune a fost deja autorizată. E mai sigur ca starea ei să fie lămurită înainte de o altă plată.
Dacă formularul respinge codul, merită verificat dacă toate cele 16 cifre au fost transcrise corect și dacă nu a fost selectată altă metodă în casierie. Dacă respingerea persistă, situația ține de procesarea plății și trebuie clarificată prin canalul de asistență al cazinoului. Un mesaj de eroare nu oferă, de unul singur, o explicație suficientă despre motivul eșecului; poate indica o problemă de introducere sau o operațiune care nu a fost acceptată.
În linii mari, pașii sunt aceiași pentru un cazinou online cu Paysafecard, indiferent dacă depunerea este destinată jocurilor de masă, păcănelelor sau unei sesiuni de live casino. Tipul jocului nu schimbă rolul codului în tranzacție. Diferența importantă este între creditul de pe voucher și soldul din contul de joc: primul este folosit pentru inițierea plății, iar al doilea se actualizează după confirmarea ei.
Din experiența mea, confuzia apare mai ales când se tratează codul ca pe o confirmare în sine. Codul permite efectuarea plății; confirmarea arată că plata a fost procesată. Numai după această etapă suma apare în contul de cazinou. De aceea, în fluxul unui cazinou online cu Paysafecard, ordinea contează: alegerea metodei, introducerea codului preplătit de 16 cifre, verificarea detaliilor și confirmarea tranzacției.
Cum verific dacă un cazinou acceptă Paysafecard
Eticheta „Paysafecard” de pe pagina principală nu dovedește că metoda poate fi folosită pentru depuneri. Poate fi o mențiune veche, o informație despre o altă piață sau doar un element de prezentare. Verificarea utilă se face în casieria contului, acolo unde operatorul afișează metodele disponibile efectiv pentru depunere.
În practică, deschid secțiunea de depuneri și caut Paysafecard printre opțiunile prezentate. Contează ce apare în cont, nu doar ce scrie într-un articol, într-o reclamă sau într-o pagină generală de ajutor. Dacă metoda lipsește din casierie, nu pornesc de la ideea că va deveni disponibilă după cumpărarea voucherului. O listă de plăți poate varia în funcție de operator și de modul în care acesta își configurează serviciile.
Merită verificat și dacă denumirea metodei se referă la depuneri, nu la o funcție diferită a contului. În paginile de plată, opțiunile pentru alimentare și cele pentru încasări pot fi prezentate separat. Simplul fapt că un cazinou menționează Paysafecard nu înseamnă că o acceptă pentru orice tip de tranzacție. Acestea sunt condiții distincte.
Casieria este verificarea concretă
Când metoda apare în casierie, citesc informațiile afișate lângă ea și verific dacă opțiunea poate fi selectată în cont. Dacă platforma prezintă mesaje de indisponibilitate sau trimite către alte condiții, acestea au mai multă greutate decât o descriere generală de pe site. O opțiune vizibilă, dar dezactivată, nu confirmă că depunerea este disponibilă în acel moment.
Dacă informația nu este clară, termenii de plată sau serviciul de asistență pot lămuri situația. Întrebarea trebuie să fie precisă: este acceptată plata prin Paysafecard pentru depuneri în conturile utilizatorilor din România? Formularea evită confuzia dintre acceptarea metodei în alte țări și disponibilitatea ei pe piața locală. O afirmație generală precum „acceptăm plăți online” nu răspunde la această întrebare.
Înainte de cumpărarea voucherului PaysafeCard, verificarea în casierie are o utilitate simplă: evită achiziția unei metode pe care operatorul nu o afișează ca disponibilă. Dacă răspunsul primit de la asistență nu coincide cu ce apare în cont, rămâne relevantă opțiunea efectivă din casierie și confirmarea operatorului. Fără confirmare clară, nu presupun că metoda va funcționa.
 Cazinouri cu Mastercard în România: depuneri și retrageriAflă cum se procesează depunerile cu Mastercard, ce verificări pot apărea și de ce retragerile pe card pot să nu fie disponibile.
 Cazinouri cu A-bon în România: depuneri și condițiiAflă cum se folosește voucherul A-bon la depunere, de ce este necesar un cont Aircash verificat și ce limite există între depunere…
Statutul operatorului în România
Acceptarea unei metode de plată nu spune nimic, de una singură, despre dreptul cazinoului de a opera în România. Pentru jocuri de noroc online oferite legal pe această piață, operatorul trebuie să dețină o licență ONJN. Prin urmare, verificarea unui cazinou Paysafecard are două părți diferite: disponibilitatea metodei în casierie și statutul legal al operatorului.
Numele comercial și numele societății care operează platforma pot să nu fie identice. De aceea, verificarea nu ar trebui să se oprească la logo sau la o mențiune vagă despre autorizare. Informațiile juridice publicate de operator pot ajuta la identificarea entității, iar statutul relevant este cel al licenței ONJN. Un operator fără această licență nu are dreptul să ofere jocuri jucătorilor din România.
O licență emisă într-o altă țară nu înlocuiește licența necesară pentru activitatea locală. Aici distincția contează: un site poate afișa Paysafecard ca metodă de plată, dar asta nu îl face automat autorizat să ofere jocuri de noroc în România. Plata și dreptul de operare sunt verificări separate.
Din experiența mea, confuzia apare când informația comercială este tratată ca dovadă juridică. „Disponibil” descrie o funcție de plată; nu certifică statutul operatorului. La fel, existența unei licențe nu confirmă că Paysafecard este activ în casierie. Ambele verificări sunt necesare înainte de depunere. Nimic complicat, dar nici interschimbabil.
Așadar, pentru a identifica online cazinouri care acceptă Paysafecard în România, criteriul practic este prezența metodei în casieria contului, confirmată pentru depuneri, iar criteriul juridic este licența ONJN a operatorului. Niciunul nu îl înlocuiește pe celălalt. Această verificare nu presupune compararea sau recomandarea unor platforme; stabilește doar dacă plata este afișată și dacă operatorul are dreptul să funcționeze local.
Voucherele Paysafecard disponibile în România
În România, voucherul Paysafecard are patru valori standard: 25, 50, 100 și 300 RON. Cea mai mică valoare disponibilă este de 25 RON. Aceste trepte stabilesc suma nominală a voucherului înainte ca aceasta să fie folosită la un cazinou online; nu reprezintă o listă de depuneri minime impuse de operatori. Sunt două lucruri diferite, iar confuzia dintre ele poate duce la cumpărarea unei valori care nu se potrivește condițiilor unei anumite platforme.
Pentru cei care caută cazinouri Paysafecard, alegerea valorii voucherului începe, de fapt, înainte de vizita la casierie. Valoarea voucherului arată ce sumă este disponibilă pentru plată, nu dacă acel cazinou acceptă metoda și nici ce prag de depunere a stabilit. În practică, disponibilitatea unei anumite trepte nu înlocuiește verificarea condițiilor afișate de operator. Sunt mecanisme separate.
Voucherele pot fi cumpărate cu numerar prin rețelele SelfPay, PayPoint, Poșta Română și Euronet. Acestea sunt canale concrete prin care pot fi obținute valorile disponibile în România. Suma aleasă ține de opțiunile oferite la punctul de cumpărare, iar treptele standard rămân aceleași: 25, 50, 100 și 300 RON. Nu există în această listă o valoare standard sub 25 RON.
Din perspectiva modului în care funcționează plata, valoarea nominală contează fiindcă fixează suma cu care începe utilizarea voucherului. Totuși, simpla potrivire dintre valoarea cumpărată și suma avută în vedere nu confirmă că depunerea va fi disponibilă în forma dorită. Cazinourile Paysafecard pot avea condiții proprii, iar acestea trebuie privite separat de oferta de vouchere. Un produs de plată disponibil pe piață nu obligă fiecare operator să îl accepte.
Am întâlnit des tendința de a trata voucherul ca pe o sumă aleasă în funcție de preferință, fără a separa valoarea disponibilă de condițiile platformei. Aici apare surpriza neplăcută: valoarea standard este clară, însă utilitatea ei pentru o anumită depunere depinde și de regulile cazinoului. De aceea, informația despre treptele Paysafecard răspunde la întrebarea „ce valori pot fi cumpărate”, nu la întrebarea „ce sumă va accepta casino cu Paysafecard”.
Pentru casino Paysafecard din România, reperul simplu este acesta: opțiunile standard sunt 25, 50, 100 și 300 RON, iar pragul minim al voucherului este 25 RON. Cumpărarea se poate face prin rețelele menționate, cu numerar. Aceste detalii descriu oferta voucherelor, nu pașii de folosire a lor și nici costurile unei depuneri. Separarea contează. Un voucher disponibil nu este, prin el însuși, confirmarea unei plăți acceptate.
Cât costă depunerea prin Paysafecard la cazinou
Costul unei depuneri prin Paysafecard nu se reduce întotdeauna la suma încărcată pe voucher. În România este menționată o taxă de stat de 2% pentru depunerile la jocuri de noroc, indiferent de metoda folosită. Separat, condițiile afișate de cazinou pot indica un tarif propriu pentru plata prin Paysafecard. În casierie, valoarea efectivă aplicată tranzacției trebuie verificată înainte de confirmare.
Distincția contează. O taxă stabilită la nivelul pieței și un comision prezentat de operator nu sunt neapărat același lucru, chiar dacă ambele apar asociate unei depuneri. Pentru utilizator, însă, efectul practic se vede în suma care ajunge în contul de joc față de suma debitată. Formularea din pagina de plată sau din termenii cazinoului clarifică dacă tariful este inclus în tranzacție și cum este calculat.
În relatările despre Vlad Cazino și Unibet există o neconcordanță: unele evaluări de specialitate indică o taxă de 5% pentru depunerea prin Paysafecard, în timp ce alte informații indică 2%. Nu este corect să fie tratată una dintre valori drept regulă certă pentru ambii operatori. Tariful poate depinde de condițiile aplicabile la momentul plății, iar informația relevantă este cea afișată de operator pentru tranzacția concretă.
Aici apare o capcană de prezentare. Un cost scris într-o recenzie sau într-o descriere generală poate să nu coincidă cu ceea ce arată casieria. În schimb, ecranul de confirmare privește plata care urmează să fie procesată. Dacă valoarea taxei nu este clară, termenii privind depunerile oferă contextul necesar; confirmarea fără verificare lasă loc unei surprize evitabile. Mic detaliu, cost real.
În practică, calculul trebuie urmărit ca parte a plății, nu dedus doar din valoarea voucherului. Taxa poate face ca suma disponibilă pentru joc să fie diferită de valoarea nominală introdusă. De aceea, o comparație între două cazinouri Paysafecard nu se bazează numai pe faptul că metoda este prezentă în casierie. Modul în care fiecare operator afișează tariful și suma finală este la fel de relevant pentru costul depunerii.
Nici formularea „fără comision” nu trebuie citită izolat. Ea poate descrie politica operatorului, fără să explice singură toate taxele care se aplică depunerii. Contează dacă informația se referă la Paysafecard în mod specific sau la alte metode, precum și dacă apare în condițiile generale ori lângă plata selectată. Reclamele rezumă; casieria arată tranzacția.
Pentru o depunere prin Paysafecard, reperul sigur rămâne suma finală și taxa prezentată înainte de confirmare, împreună cu termenii operatorului. Dacă valoarea afișată diferă de cea întâlnită într-o descriere externă, nu trebuie presupus că una se aplică automat în locul celeilalte. Condițiile operatorului pot varia, iar diferența de tarif schimbă direct costul tranzacției.
Bonusurile nu sunt întotdeauna compatibile cu Paysafecard
În casieria unui cazinou Paysafecard, disponibilitatea metodei de plată și eligibilitatea unei promoții sunt două lucruri separate. Am văzut des confuzia: o depunere poate fi acceptată fără ca ea să îndeplinească regulile pentru bonusul de bun venit. Confirmarea plății arată că banii au ajuns în cont; nu confirmă automat și acordarea ofertei. Detaliul decisiv stă în condițiile promoției.
O analiză de specialitate semnalează că anumite cazinouri exclud depunerile prin Paysafecard de la revendicarea rotirilor gratuite sau a bonusului de bun venit. Este o informație despre condițiile raportate de acea analiză, nu o regulă universală pentru toate platformele și nici o garanție că termenii nu se vor schimba. În practică, regula relevantă este cea publicată de operator pentru promoția concretă, la momentul înscrierii.
Aceeași analiză indică faptul că termenii promoționali ai Unibet și Vlad Cazino nu consideră depunerea prin PaysafeCard eligibilă pentru bonusul de bun venit. Asta nu înseamnă că metoda nu poate fi folosită pentru alimentarea contului; înseamnă că depunerea respectivă nu deschide accesul la oferta de bun venit în condițiile descrise. Pentru alte promoții, inclusiv rotiri gratuite, trebuie verificată separat formularea aplicabilă. Nu există o concluzie sigură doar din faptul că în casierie apare Paysafecard.
În verificarea unei promoții, urmăresc formularea care leagă oferta de metoda de plată. Uneori condiția este exprimată ca o excludere a anumitor metode; alteori termenii precizează ce depuneri sunt eligibile. Diferența contează: numele unui bonus afișat lângă butonul de depunere nu dovedește că orice plată îl activează. O ofertă poate fi vizibilă, dar să nu se aplice tranzacției folosite.
Recomandat
- Citiți termenii și condițiile promoției înainte de depunere.
- Verificați dacă Paysafecard este explicit inclus în lista metodelor eligibile.
Evitați
- Presupuneți că orice depunere activează automat bonusul de bun venit.
- Confundați acceptarea metodei de plată cu eligibilitatea pentru bonusuri.
La fel de important este să fie distins bonusul de bun venit de alte promoții. O excludere pentru prima ofertă nu dovedește, de la sine, că toate bonusurile sau toate rotirile gratuite au aceeași regulă. Nici inversul nu este sigur. Dacă termenii unei promoții nu menționează clar Paysafecard, nu aș interpreta tăcerea ca pe o confirmare a eligibilității; condiția trebuie lămurită în informațiile operatorului înainte de a conta pe bonus.
În jargonul comercial, „bonus disponibil” poate descrie doar oferta afișată, nu dreptul automat de a o primi după orice depunere. Pentru cine caută un casino bonus Paysafecard sau o ofertă la păcănele plătită prin această metodă, întrebarea practică nu este doar dacă plata este acceptată, ci dacă depunerea respectivă se califică potrivit regulilor promoției. Sunt două verificări distincte. Fără această distincție, soldul poate fi creditat, iar bonusul să nu apară.
Din experiența mea, termenii promoției sunt partea care merită citită înainte ca oferta să influențeze alegerea metodei. Acolo se vede dacă Paysafecard este inclus ori exclus și dacă regula privește bonusul de bun venit, rotirile gratuite sau o promoție anume. Reclama atrage atenția; condiția stabilește eligibilitatea.
Cât timp rămâne valabil creditul de pe voucher
Un voucher PaysafeCard nu trebuie confundat cu un cod care devine automat inutil după o dată fixă. Codul poate rămâne valabil, însă asta nu înseamnă neapărat că întreaga sumă încărcată va rămâne disponibilă fără costuri. Sunt două lucruri diferite: expirarea codului și eventualele taxe aplicate soldului nefolosit.
O recenzie de specialitate menționează că, după 30 de zile de la cumpărare, se poate percepe o taxă de administrare asupra creditului rămas. Acest reper trebuie tratat ca o condiție semnalată de acea sursă, nu ca o regulă universală pentru orice voucher PaysafeCard sau orice situație. Condițiile aplicabile pot depinde de regulile serviciului și pot fi actualizate; de aceea, informația relevantă este cea din termenii oficiali valabili pentru voucherul respectiv.
Din perspectiva gestionării banilor, diferența contează. Dacă suma nu este folosită integral, restul poate rămâne pe voucher pentru o utilizare ulterioară, dar menținerea unui sold nu trebuie echivalată cu păstrarea lui gratuită pe termen nelimitat. O taxă de administrare, dacă se aplică, reduce creditul disponibil chiar dacă acel cod nu a expirat propriu-zis. E o distincție ușor de trecut cu vederea.
În activitatea de plată, formularea „valabil” poate părea limpede, dar ascunde două întrebări separate: dacă acel cod mai poate fi folosit și ce se întâmplă între timp cu banii rămași. Prima privește acceptarea codului; a doua, administrarea soldului. Când există credit neutilizat, termenul de valabilitate singur nu oferă imaginea completă.
Pentru un voucher folosit parțial, evidența datei cumpărării și a soldului rămas ajută la evitarea surprizelor. Nu este nevoie să presupunem că un cod va fi dezactivat la o anumită dată, dar nici că soldul va rămâne neschimbat indiferent de cât timp trece. Condițiile oficiale ale PaysafeCard sunt reperul pentru verificarea taxelor și a modului în care acestea pot afecta creditul.
În practică, un cod încă utilizabil și un sold păstrat fără diminuări nu sunt același lucru. Acesta este detaliul care merită urmărit când voucherul nu este consumat dintr-o singură plată.
Ce merită comparat înainte de a alege un cazinou Paysafecard
Pentru a alege un cazinou cu Paysafecard în România, este util să verifici separat metodele de plată disponibile și informațiile despre operator. Aceste repere oferă detalii despre licență sau viteza de plată acolo unde sunt precizate.
-
Excelbet
- Licență
- Comitetul de Supraveghere din cadrul O.N.J.N., licența nr. L1213823W001269
Excelbet este prezentat cu licență emisă de Comitetul de Supraveghere din cadrul O.N.J.N., cu numărul L1213823W001269.
-
Joker Casino
- Licență
- Gaming Authority of Curacao, GLH-OCCHKTW0710242017
Joker Casino are o licență emisă de Gaming Authority of Curacao, cu identificatorul GLH-OCCHKTW0710242017.
-
Vlad Cazino
- Licență
- ONJN, nr. L1160657W000330
- Viteza de plată
- Retragerile prin portofele electronice se procesează instant sau în cel mult 24 de ore. Transferurile bancare și plățile prin card durează, de obicei, între 1 și 3 zile lucrătoare.
Vlad Cazino are licență ONJN, nr. L1160657W000330. Retragerile prin portofele electronice se procesează instant sau în cel mult 24 de ore, iar transferurile bancare și plățile prin card durează, de obicei, între 1 și 3 zile lucrătoare.
-
IVIBET
- Viteza de plată
- 1-3 business days
Pentru IVIBET, viteza de plată indicată este de 1–3 zile lucrătoare.
-
Slotsgem
- Licență
- Curacao
- Viteza de plată
- 1-3 business days
Slotsgem are licență Curacao, iar viteza de plată indicată este de 1–3 zile lucrătoare.
Când compar cazinouri Paysafecard, primul criteriu practic este pragul minim cerut pentru depunere. O metodă poate apărea în casierie, dar să nu fie utilă pentru o sumă mică dacă operatorul stabilește un minim mai ridicat decât cel întâlnit în alte locuri. Pentru depunerile prin Paysafecard, pragul este de regulă 20 RON; condiția concretă trebuie însă verificată separat la fiecare cazinou.
O analiză de specialitate a semnalat operatori care pot cere un minim de 50 RON, în loc de 20 RON. Este o informație punctuală, nu o regulă generală a pieței, iar cerințele se pot schimba. Diferența contează înainte de cumpărarea voucherului: dacă valoarea disponibilă nu acoperă pragul operatorului, plata nu se potrivește depunerii planificate. Simplu, dar ușor de omis.
Pragul minim merită citit în condițiile metodei de plată, nu dedus din suma minimă afișată pentru alte metode. Casieria poate prezenta Paysafecard alături de transfer bancar sau de card, însă fiecare opțiune poate avea cerințe proprii. În experiența mea, tocmai această diferență dintre condițiile generale ale contului și cele ale metodei produce surprize: numărul din pagina de depunere nu este neapărat valabil pentru toate opțiunile.
Pragul minim de depunere
Verificați suma minimă cerută de operator, care este de regulă 20 RON, dar poate ajunge la 50 RON la unele cazinouri.
Statutul legal
Asigurați-vă că operatorul deține o licență ONJN validă pentru a juca în siguranță în România.
Compatibilitatea voucherului
Verificați dacă valoarea voucherului cumpărat acoperă pragul minim impus de cazinou.
Comparația utilă nu înseamnă să se declare un „cel mai bun cazinou Paysafecard” în abstract. Un prag mai mic poate fi potrivit pentru o depunere modestă, în timp ce o cerință mai mare schimbă calculul și poate face metoda nepotrivită. Criteriul relevant este compatibilitatea dintre minimul operatorului și suma pe care se intenționează să o depună, nu o etichetă promoțională sau o apreciere fără context.
Înainte de achiziție, trebuie confirmat pragul afișat în casierie și verificat dacă se aplică explicit plății cu Paysafecard. Dacă informațiile din paginile operatorului nu sunt consecvente, termenii metodei și detaliile din fluxul de depunere sunt mai importante decât o prezentare generală. Astfel, voucherul nu este cumpărat pe baza unei presupuneri despre minim.
Mai există și o verificare de fond: cazinoul online trebuie să dețină licență ONJN valabilă pentru a opera legal în România. Disponibilitatea unei metode de plată nu înlocuiește această condiție. Comparația rămâne, așadar, concretă: statutul legal al operatorului și pragul Paysafecard aplicabil în casierie.
Contul My Paysafecard și limitele sale
În cele mai multe cazinouri din România, plata prin Paysafecard trece printr-un cont My Paysafecard. Asta schimbă modul în care este administrată metoda: nu este vorba doar despre un voucher, ci despre un profil de plată folosit pentru procesarea tranzacțiilor. În practică, cerința apare în fluxul casieriei sau la conectarea metodei la contul de joc. Detaliile pot varia de la un operator la altul.
Din experiența mea, termenul „simplu” ascunde aici o distincție importantă: voucherul furnizează creditul, iar contul My Paysafecard este instrumentul prin care acesta poate fi folosit în sistemul de plată. Dacă un cazinou solicită contul, introducerea codului preplătit de 16 cifre fără autentificarea necesară poate să nu fie suficientă pentru finalizarea tranzacției. Nu sunt două denumiri pentru același lucru.
Contul Standard are și o limită asociată încasărilor. O recenzie de specialitate indică o limită lunară de 1.000 RON pentru retragerile prin Paysafecard la operatorii care permit această opțiune. Informația trebuie privită în contextul contului și al operatorului: nu înseamnă că orice cazinou oferă încasări prin Paysafecard sau că suma se aplică automat tuturor utilizatorilor. Condițiile afișate de serviciul de plată și cele din contul cazinoului au roluri diferite.
Limite cont My Paysafecard
Contul Standard poate avea o limită lunară de 1.000 RON pentru retragerile prin Paysafecard, în cazul operatorilor care permit această opțiune.
Limita lunară contează mai ales când se urmărește păstrarea aceleiași metode pentru gestionarea banilor. Un plafon al contului de plată poate influența cât se poate procesa prin el, chiar dacă regulile cazinoului prevăd altceva. Așadar, este util să fie citite separat condițiile My Paysafecard și informațiile despre metoda disponibilă în contul de joc. O limită nu este o promisiune de disponibilitate.
My Paysafecard nu înlocuiește verificarea cerințelor operatorului, iar existența unui cont nu confirmă de la sine că toate funcțiile Paysafecard sunt activate. Înainte de folosire, trebuie înțelese atât statutul contului, cât și limitele comunicate pentru operațiunea respectivă. Distincția pare minoră. La procesare, nu este.
Cumpărarea voucherului cu numerar și protejarea codului
Pentru cine preferă depunerile cash, voucherul PaysafeCard poate fi cumpărat cu numerar prin rețelele SelfPay, PayPoint, Poșta Română și Euronet. Acestea sunt canale de achiziție, nu servicii ale cazinoului: cumpărarea voucherului și folosirea lui pe o platformă de jocuri sunt etape separate. Din perspectiva controlului plății, distincția contează. Banii sunt transformați într-un cod, iar codul trebuie tratat ca un instrument de plată.
Am văzut cât de ușor se pierde controlul asupra unei plăți atunci când PIN-ul este privit ca o simplă informație de transmis. Codul preplătit de 16 cifre trebuie păstrat privat. Nu se comunică altor persoane și nu se trimite prin telefon sau e-mail, indiferent de motivul invocat. O solicitare de a divulga codul nu devine legitimă doar pentru că pare să vină de la cineva care vorbește despre un cont de cazinou sau despre o plată blocată.
Voucherul trebuie cumpărat numai prin canale autorizate, nu de la persoane fizice și nici din surse neoficiale. O ofertă informală poate părea o scurtătură, dar lasă cumpărătorul fără control clar asupra provenienței codului. La un aparat de plată sau într-o rețea autorizată, tranzacția are un cadru identificabil; în afara lui, riscul este transferat aproape integral celui care plătește.
Păstrarea codului în siguranță nu înseamnă doar să nu fie publicat. Este important să nu rămână vizibil pentru alte persoane și să nu fie introdus pe pagini care nu au legătură cu plata intenționată. Cazinourile Paysafecard pot afișa metoda în casierie, dar asta nu justifică transmiterea PIN-ului printr-un canal de comunicare sau către un intermediar.
Pe scurt, numerarul se folosește la cumpărarea voucherului printr-o rețea autorizată, iar codul rămâne sub controlul cumpărătorului. Fără excepții.
Ce trebuie știut despre retragerile asociate Paysafecard
Paysafecard la depunere nu înseamnă automat Paysafecard la încasare. Am văzut frecvent confuzia: metoda apare în casierie pentru alimentarea contului, iar asta este interpretată ca promisiune că banii vor putea fi scoși în același fel. Sunt două funcții distincte, stabilite separat de operator.
Retragerile asociate Paysafecard sunt disponibile doar la un număr limitat de cazinouri. Chiar și acolo, regulile pot limita folosirea metodei la returnarea sumei depuse; câștigurile nu se încasează direct prin voucher. Pentru acestea este necesară o metodă alternativă, adesea transferul bancar. Așadar, o casierie care afișează Paysafecard la depunere nu confirmă și opțiunile disponibile pentru încasări. Diferența contează.
În practică, merită separate trei lucruri: metoda folosită pentru depunere, canalul prin care operatorul permite returnarea acelei sume și metoda cerută pentru plata câștigurilor. Formularea „retrageri Paysafecard” poate suna cuprinzător, dar condițiile operatorului stabilesc exact ce sumă și ce tip de plată intră în această categorie. Nu e același lucru.
Nici durata procesării nu este uniformă. O retragere asociată Paysafecard poate ajunge instant sau poate dura aproximativ una până la două zile, în funcție de operator. Acest reper nu se transferă automat asupra unei plăți prin transfer bancar: metoda alternativă are propriul flux, iar timpul ei depinde tot de cazinou. În cazul depunerilor, creditarea contului are loc după confirmarea tranzacției; încasarea este o operațiune separată, cu verificări și reguli proprii. Rapiditatea depunerii nu spune cât va dura plata înapoi.
Din interiorul procesării, distincția pare simplă; pentru client, interfața o face uneori neclară. De aceea, condițiile de retragere trebuie citite înainte de depunere, nu după ce apare soldul de încasat. Pentru o comparație între cazinouri Paysafecard, criteriul util nu este doar prezența metodei în casierie, ci și ruta disponibilă pentru câștiguri și timpul indicat de operator pentru procesarea ei. Controlul rămâne la operator.
Care sunt limitele de depunere la un cazinou Paysafecard?
Depunerea minimă este, de regulă, de 20 RON, dar unele cazinouri pot cere cel puțin 50 RON. Voucherele Paysafecard din România au valori de 25, 50, 100 și 300 RON.
Pot depune fără un cont Paysafecard?
De obicei, nu: majoritatea cazinourilor din România solicită un cont My Paysafecard pentru procesarea plăților.
Există comisioane pentru Paysafecard?
Da. Depunerile la cazinou sunt supuse unei taxe de 2%, iar la unii operatori, precum Vlad Cazino sau Unibet, taxa este de 5%.
Necesită vreo taxă?
Da. În România, depunerile la cazinou sunt supuse unei taxe de 2% din suma depusă, indiferent de metoda de plată. Unii operatori percep 5% pentru depunerile prin Paysafecard.
Am primit un cod pentru cazinouri Paysafecard și nu îl pot folosi, de ce?
Verificați dacă ați introdus corect toate cele 16 cifre și dacă Paysafecard este selectat ca metodă de depunere în casierie. Dacă problema persistă, cereți ajutor serviciului de asistență al cazinoului.
Ce cazinouri acceptă Paysafecard în România?
Vlad Cazino și Unibet sunt menționate printre operatorii cu depuneri prin Paysafecard. Verificați în casieria contului dacă metoda este disponibilă pentru depuneri în acel moment.
Este ușor de realizat o depunere la un cazinou cu Paysafecard?
Da. Selectați Paysafecard în casierie, introduceți codul PIN de 16 cifre, verificați suma și confirmați plata. Banii ajung în sold după confirmarea tranzacției.
Plăți la cazinouri: depuneri și retrageri
Conținut creat de echipa «Cazinouri online în România»